Domain ohys.de kaufen?
Wir ziehen mit dem Projekt
ohys.de um.
Sind Sie am Kauf der Domain
ohys.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ohys.de kaufen?
Was bedeutet die Grundschuld?
Die Grundschuld ist eine Art von Sicherheit, die ein Kreditgeber in Form einer Hypothek auf eine Immobilie erhält. Sie dient dazu, dass der Kreditgeber im Falle eines Zahlungsausfalls des Kreditnehmers die Immobilie zwangsversteigern lassen kann, um sein Geld zurückzuerhalten. Die Grundschuld bleibt bestehen, auch wenn der Kredit abbezahlt ist, und muss gesondert gelöscht werden. Sie ist also unabhängig vom eigentlichen Kreditvertrag. In Deutschland wird die Grundschuld im Grundbuch eingetragen, um die Rechte des Kreditgebers zu sichern. **
Wer löscht die Grundschuld?
Die Grundschuld wird in der Regel gelöscht, wenn das Darlehen, für das sie eingetragen wurde, vollständig zurückgezahlt wurde. Dies geschieht durch den Kreditnehmer oder die Kreditnehmerin, meist in Zusammenarbeit mit dem Kreditinstitut. Nachdem die letzte Rate des Darlehens beglichen wurde, wird die Löschung der Grundschuld beim zuständigen Grundbuchamt beantragt. Dort wird geprüft, ob alle Voraussetzungen für die Löschung erfüllt sind, und die Grundschuld wird aus dem Grundbuch gelöscht. Wer letztendlich die Löschung der Grundschuld veranlasst, hängt also davon ab, wer das Darlehen aufgenommen hat und wer für die Rückzahlung verantwortlich ist. **

Ähnliche Suchbegriffe für Grundschuld
Top-Angebote
Produkte zum Begriff Grundschuld:
-
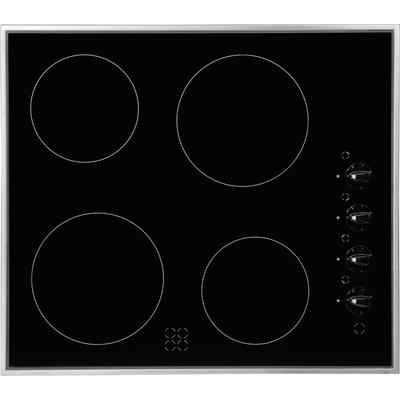
AMICA Elektro-Kochfeld, schwarz, B:57,5cm H:6,4cm T:50,5cm, Kochfelder, Zeitlose Bedienung – einfach, zuverlässig und bewährtProduktdetails: Farbbezeichnung: schwarz, Herstellungsland: Made in Europe, Leistung & Verbrauch bei integrierter Dunstabzugshaube: Modellbezeichnung: KMC 13282 E, Ausstattung & Funktionen: Bedienelemente: Touchpad, Rahmen Kochfeld: Edelstahlrahmen,...208,77 €*Versand: 39,95 €Sichere Weiterleitung zum Anbieter


-
Wo steht die Grundschuld?
Die Grundschuld ist eine Sicherheit für einen Kredit, die in das Grundbuch eingetragen wird. Sie dient dem Gläubiger als Absicherung für den Fall, dass der Kreditnehmer seinen Zahlungsverpflichtungen nicht nachkommt. Die genaue Position der Grundschuld im Grundbuch hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Zeitpunkt der Eintragung und der Art des Grundstücks. In der Regel wird die Grundschuld im Grundbuchblatt des belasteten Grundstücks eingetragen und kann dort von jedem eingesehen werden. Es ist wichtig, die genaue Position der Grundschuld im Grundbuch zu kennen, um mögliche Rechte und Pflichten im Zusammenhang mit der Grundschuld zu verstehen. **
-
Wann erlischt eine Grundschuld?
Eine Grundschuld erlischt in der Regel, wenn der Darlehensbetrag vollständig zurückgezahlt wurde. Dies geschieht meist durch die Löschung im Grundbuch. Alternativ kann die Grundschuld auch durch eine notarielle Erklärung des Gläubigers erlöschen. In einigen Fällen kann die Grundschuld auch durch Verjährung erlöschen, wenn der Gläubiger über einen längeren Zeitraum keine Ansprüche geltend macht. Es ist wichtig, die genauen Bedingungen für das Erlöschen einer Grundschuld im jeweiligen Vertragswerk zu überprüfen. **
-
Wie funktioniert die Grundschuld?
Die Grundschuld ist eine Form der Kreditsicherheit, die es einem Kreditgeber ermöglicht, im Falle eines Zahlungsausfalls des Kreditnehmers auf das belastete Grundstück zuzugreifen. Sie wird im Grundbuch eingetragen und dient dem Gläubiger als Sicherheit für die Rückzahlung des Darlehens. Im Falle einer Zwangsvollstreckung kann der Gläubiger das Grundstück versteigern lassen, um seine Forderungen zu begleichen. Die Grundschuld bleibt bestehen, auch wenn der Kredit getilgt ist, und kann für weitere Darlehen genutzt werden. Die Höhe der Grundschuld entspricht in der Regel dem Darlehensbetrag. **
-
Was ist die Grundschuld?
Die Grundschuld ist eine Form der Sicherheit, die von Kreditgebern wie Banken verwendet wird, um sich bei der Vergabe von Immobilienkrediten abzusichern. Sie wird in das Grundbuch eingetragen und dient als Pfandrecht für den Fall, dass der Kreditnehmer seinen Zahlungsverpflichtungen nicht nachkommt. Im Falle einer Zwangsvollstreckung kann die Bank die Immobilie verkaufen, um ihre Forderungen zu begleichen. Die Grundschuld bleibt bestehen, auch wenn der Kredit abbezahlt ist, und muss gesondert gelöscht werden. Sie ist somit unabhängig vom Kreditverhältnis und kann auch für weitere Kredite genutzt werden. **


Wann wird Grundschuld gelöscht?
Die Grundschuld wird in der Regel gelöscht, wenn das Darlehen, für das sie eingetragen wurde, vollständig zurückgezahlt wurde. Dies geschieht in der Regel nach Ablauf der vereinbarten Laufzeit des Darlehensvertrags. Die Löschung der Grundschuld muss dann beim Grundbuchamt beantragt werden. Es kann auch vorkommen, dass die Grundschuld vorzeitig gelöscht wird, zum Beispiel wenn das Darlehen vorzeitig zurückgezahlt wird oder wenn die Grundschuld durch eine andere Sicherheit ersetzt wird. In jedem Fall ist es wichtig, die Löschung der Grundschuld im Grundbuchamt zu veranlassen, um sicherzustellen, dass sie aus dem Grundbuch entfernt wird. **
Was kostet Umschreibung Grundschuld?
Die Kosten für die Umschreibung einer Grundschuld können je nach Bundesland und Notar variieren. In der Regel fallen jedoch Notarkosten, Grundbuchkosten und gegebenenfalls Gebühren für die Löschung der alten Grundschuld an. Es ist ratsam, sich vorab bei einem Notar oder einer Bank über die genauen Kosten informieren zu lassen. Zudem können auch eventuelle Zusatzkosten für die Beglaubigung von Dokumenten oder die Eintragung weiterer Belastungen auf die Immobilie anfallen. Es ist wichtig, alle anfallenden Kosten im Voraus zu klären, um unangenehme Überraschungen zu vermeiden. **
Top-Angebote
Produkte zum Begriff Grundschuld:
-
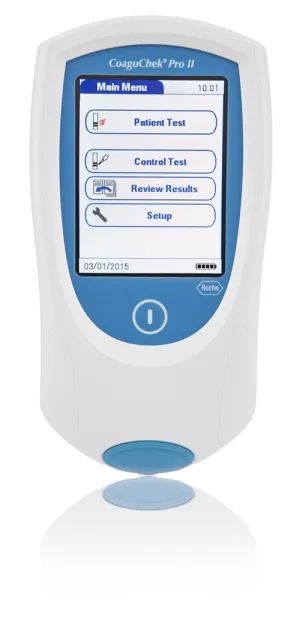
Roche Diagnostik CoaguChek Pro II Gerät - incl. Netzteil, Ärztliche INR-Kontrolle einfach, schnell und zuverlässig 07210841003CoaguChek® Pro II – Gerinnungsmessgerät für PT/INR und aPTT in Praxis und Klinik Das CoaguChek® Pro II von Roche Diagnostics ist ein Point-of-Care-Gerinnungsmessgerät für den professionellen Einsatz. Es bestimmt die Prothrombinzeit (PT, angezeigt als INR, % Quick oder Sekunden) und als zweiten Parameter die aktivierte partielle Thromboplastinzeit (aPTT) aus kapillärem, venösem oder arteriellem Vollblut. Der PT-Wert liegt in weniger als einer Minute vor, der aPTT-Wert nach wenigen Minuten. Die Ergebnisse werden in den Einheiten angezeigt, die auch bei Plasmamessungen im Labor verwendet werden. Mit Touchscreen, 2D-Barcodescanner und WLAN ist das Gerät auf dokumentationspflichtige Abläufe in Arztpraxis, Klinik, Hausbesuch und Pflegeheim ausgelegt. Das CoaguChek Pro II ist der Nachfolger des CoaguChek XS Plus und ausschließlich für die Anwendung durch medizinisches Fachpersonal bestimmt. Produktmerkmale Zwei Gerinnungsparameter in einem Gerät – PT/INR für die Antikoagulationskontrolle, aPTT zusätzlich für das Heparin-Monitoring Ergebnis direkt am Patienten – keine Probenversendung ins Labor Schonende Blutgewinnung aus der Fingerbeere, alternativ venöses oder arterielles Vollblut Ergebnisse in laborüblichen Plasma-Einheiten – direkt vergleichbar mit Laborwerten Patienten- und Benutzer-IDs per Barcode erfassen – weniger Verwechslungs- und Übertragungsfehler Drahtlose Anbindung an Datenmanagementsysteme per WLAN, kabelgebunden über die optionale Basisstation Bedienung über farbigen Touchscreen mit geführten Abläufen Mobil einsetzbar mit wiederaufladbarem Akku – auch für Hausbesuche und Pflegeheime Technische Daten Hersteller Roche Diagnostics Zweckbestimmung PT- und aPTT-Bestimmung zur patientennahen Anwendung im professionellen Bereich Messprinzip PT Amperometrische (elektrochemische) Bestimmung nach Aktivierung mit humanem rekombinantem Thromboplastin Messprinzip aPTT Amperometrische (elektrochemische) Bestimmung nach Aktivierung mit Celite Teststreifen CoaguChek® PT Test, CoaguChek® aPTT Test Probenmaterial Frisches kapilläres, venöses oder arterielles Vollblut Probenvolumen 8 µl Messzeit PT: weniger als 1 Minute · aPTT: einige Minuten Messbereich PT INR 0,8–8,0 · % Quick 120–5 · Sekunden 9,6–96 Messbereich aPTT 20–130 plasmaäquivalente Sekunden Heparin-Einfluss PT: unempfindlich bis 3 IE/ml (UFH und NMH) · aPTT: UFH linear 0,1–1,0 IE/ml, NMH unempfindlich bis < 0,5 IE/ml Speicher 2000 Patienten- und 500 QK-Ergebnisse mit Datum und Uhrzeit Bedienung Farbiger Touchscreen Datenerfassung / -übertragung 2D-Barcodescanner, WLAN, Infrarot · Ethernet und USB über optionale Basisstation Stromversorgung Wiederaufladbarer Universal-Akku, Netzteil 12 V DC Tests pro Akkuladung ca. 60 PT-Tests · mindestens 20 aPTT-Tests Betriebstemperatur +12 bis +32 °C Gewicht 280 g (ohne Akku) Kennzeichnung CE, In-vitro-Diagnostikum Lieferumfang CoaguChek® Pro II Messgerät Universal-Akku (separat verpackt, vor Inbetriebnahme einzusetzen) Netzteil Benutzerhandbuch Teststreifen, Kontrollen und die Basisstation sind separat erhältlich. Anwendung (PT-Messung) Vor der ersten Inbetriebnahme den Universal-Akku einsetzen und über das Netzteil laden. Gerät einschalten, Benutzer- und Patienten-ID eingeben oder per Barcode scannen. Bei einer neuen Teststreifencharge den zugehörigen Code-Chip in das Gerät einlegen. CoaguChek PT Test Teststreifen einschieben und den Anweisungen auf dem Display folgen. Blutprobe (8 µl) auftragen – die Messung startet automatisch. Ergebnis nach weniger als einer Minute ablesen. Es wird mit Datum, Uhrzeit und Patienten-ID gespeichert. Häufige Fragen Worin unterscheidet sich das CoaguChek Pro II vom CoaguChek INRange? Das CoaguChek Pro II ist für den professionellen Einsatz bei vielen Patienten in Praxis und Klinik bestimmt und bestimmt zusätzlich zur PT den aPTT-Wert. Das CoaguChek INRange ist ausschließlich für Patienten im Gerinnungs-Selbstmanagement vorgesehen und darf nur von einem einzelnen Patienten verwendet werden. Was ist der Unter848,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet die Grundschuld?
Die Grundschuld ist eine Art von Sicherheit, die ein Kreditgeber in Form einer Hypothek auf eine Immobilie erhält. Sie dient dazu, dass der Kreditgeber im Falle eines Zahlungsausfalls des Kreditnehmers die Immobilie zwangsversteigern lassen kann, um sein Geld zurückzuerhalten. Die Grundschuld bleibt bestehen, auch wenn der Kredit abbezahlt ist, und muss gesondert gelöscht werden. Sie ist also unabhängig vom eigentlichen Kreditvertrag. In Deutschland wird die Grundschuld im Grundbuch eingetragen, um die Rechte des Kreditgebers zu sichern. **
-
Wer löscht die Grundschuld?
Die Grundschuld wird in der Regel gelöscht, wenn das Darlehen, für das sie eingetragen wurde, vollständig zurückgezahlt wurde. Dies geschieht durch den Kreditnehmer oder die Kreditnehmerin, meist in Zusammenarbeit mit dem Kreditinstitut. Nachdem die letzte Rate des Darlehens beglichen wurde, wird die Löschung der Grundschuld beim zuständigen Grundbuchamt beantragt. Dort wird geprüft, ob alle Voraussetzungen für die Löschung erfüllt sind, und die Grundschuld wird aus dem Grundbuch gelöscht. Wer letztendlich die Löschung der Grundschuld veranlasst, hängt also davon ab, wer das Darlehen aufgenommen hat und wer für die Rückzahlung verantwortlich ist. **
-
Wo steht die Grundschuld?
Die Grundschuld ist eine Sicherheit für einen Kredit, die in das Grundbuch eingetragen wird. Sie dient dem Gläubiger als Absicherung für den Fall, dass der Kreditnehmer seinen Zahlungsverpflichtungen nicht nachkommt. Die genaue Position der Grundschuld im Grundbuch hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Zeitpunkt der Eintragung und der Art des Grundstücks. In der Regel wird die Grundschuld im Grundbuchblatt des belasteten Grundstücks eingetragen und kann dort von jedem eingesehen werden. Es ist wichtig, die genaue Position der Grundschuld im Grundbuch zu kennen, um mögliche Rechte und Pflichten im Zusammenhang mit der Grundschuld zu verstehen. **
-
Wann erlischt eine Grundschuld?
Eine Grundschuld erlischt in der Regel, wenn der Darlehensbetrag vollständig zurückgezahlt wurde. Dies geschieht meist durch die Löschung im Grundbuch. Alternativ kann die Grundschuld auch durch eine notarielle Erklärung des Gläubigers erlöschen. In einigen Fällen kann die Grundschuld auch durch Verjährung erlöschen, wenn der Gläubiger über einen längeren Zeitraum keine Ansprüche geltend macht. Es ist wichtig, die genauen Bedingungen für das Erlöschen einer Grundschuld im jeweiligen Vertragswerk zu überprüfen. **
Ähnliche Suchbegriffe für Grundschuld
-
AMICA Elektro-Kochfeld, schwarz, B:57,5cm H:6,4cm T:50,5cm, Kochfelder, Zeitlose Bedienung – einfach, zuverlässig und bewährtProduktdetails: Farbbezeichnung: schwarz, Herstellungsland: Made in Europe, Leistung & Verbrauch bei integrierter Dunstabzugshaube: Modellbezeichnung: KMC 13282 E, Ausstattung & Funktionen: Bedienelemente: Touchpad, Rahmen Kochfeld: Edelstahlrahmen,...208,77 €*Versand: 39,95 €Sichere Weiterleitung zum Anbieter
-
OEM Pla-filament, Lebendige Farben, Benutzerfreundlich, Regenbogen Plalebendige druckfarben : erstellen sie atemberaubende 3d-drucke mit einer vielzahl von leuchtenden und bunten ergebnissen, die aufmerksamkeit erregen. benutzerfreundlich : für eine einfache handhabung konzipiert, wodurch es sowohl für anfänger als auch für erfahrene nutzer im 3d-druck geeignet ist. haltbarkeit und stabilität : das filament sorgt für stabilen druck mit minimalen verformungen, was zu hochwertigen drucken führt, die lange halten. vielseitige anwendungen : kompatibel mit verschiedenen 3d-druckern und -stiften, ideal für eine breite palette von projekten, von kunst bis prototypen. umweltfreundliches material : aus biologisch abbaubarem pla hergestellt, ist dieses filament eine nachhaltige wahl für umweltbewusste nutzer. Spezifikation: material: pla modellnummer: hc258 form: fest haltbarkeit: 2 jahre kompatibilität: 3ddrucker, 3dstifte Die von Ihnen gekaufte Variante ist: Regenbogen PLA182,14 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
OEM Pla-filament, Lebendige Farben, Benutzerfreundlich, Seidenbonbon Regenbogenlebendige druckfarben : erstellen sie atemberaubende 3d-drucke mit einer vielzahl von leuchtenden und bunten ergebnissen, die aufmerksamkeit erregen. benutzerfreundlich : für eine einfache handhabung konzipiert, wodurch es sowohl für anfänger als auch für erfahrene nutzer im 3d-druck geeignet ist. haltbarkeit und stabilität : das filament sorgt für stabilen druck mit minimalen verformungen, was zu hochwertigen drucken führt, die lange halten. vielseitige anwendungen : kompatibel mit verschiedenen 3d-druckern und -stiften, ideal für eine breite palette von projekten, von kunst bis prototypen. umweltfreundliches material : aus biologisch abbaubarem pla hergestellt, ist dieses filament eine nachhaltige wahl für umweltbewusste nutzer. Spezifikation: material: pla modellnummer: hc258 form: fest haltbarkeit: 2 jahre kompatibilität: 3ddrucker, 3dstifte Die von Ihnen gekaufte Variante ist: Seidenbonbon Regenbogen185,52 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert die Grundschuld?
Die Grundschuld ist eine Form der Kreditsicherheit, die es einem Kreditgeber ermöglicht, im Falle eines Zahlungsausfalls des Kreditnehmers auf das belastete Grundstück zuzugreifen. Sie wird im Grundbuch eingetragen und dient dem Gläubiger als Sicherheit für die Rückzahlung des Darlehens. Im Falle einer Zwangsvollstreckung kann der Gläubiger das Grundstück versteigern lassen, um seine Forderungen zu begleichen. Die Grundschuld bleibt bestehen, auch wenn der Kredit getilgt ist, und kann für weitere Darlehen genutzt werden. Die Höhe der Grundschuld entspricht in der Regel dem Darlehensbetrag. **
-
Was ist die Grundschuld?
Die Grundschuld ist eine Form der Sicherheit, die von Kreditgebern wie Banken verwendet wird, um sich bei der Vergabe von Immobilienkrediten abzusichern. Sie wird in das Grundbuch eingetragen und dient als Pfandrecht für den Fall, dass der Kreditnehmer seinen Zahlungsverpflichtungen nicht nachkommt. Im Falle einer Zwangsvollstreckung kann die Bank die Immobilie verkaufen, um ihre Forderungen zu begleichen. Die Grundschuld bleibt bestehen, auch wenn der Kredit abbezahlt ist, und muss gesondert gelöscht werden. Sie ist somit unabhängig vom Kreditverhältnis und kann auch für weitere Kredite genutzt werden. **
-
Wann wird Grundschuld gelöscht?
Die Grundschuld wird in der Regel gelöscht, wenn das Darlehen, für das sie eingetragen wurde, vollständig zurückgezahlt wurde. Dies geschieht in der Regel nach Ablauf der vereinbarten Laufzeit des Darlehensvertrags. Die Löschung der Grundschuld muss dann beim Grundbuchamt beantragt werden. Es kann auch vorkommen, dass die Grundschuld vorzeitig gelöscht wird, zum Beispiel wenn das Darlehen vorzeitig zurückgezahlt wird oder wenn die Grundschuld durch eine andere Sicherheit ersetzt wird. In jedem Fall ist es wichtig, die Löschung der Grundschuld im Grundbuchamt zu veranlassen, um sicherzustellen, dass sie aus dem Grundbuch entfernt wird. **
-
Was kostet Umschreibung Grundschuld?
Die Kosten für die Umschreibung einer Grundschuld können je nach Bundesland und Notar variieren. In der Regel fallen jedoch Notarkosten, Grundbuchkosten und gegebenenfalls Gebühren für die Löschung der alten Grundschuld an. Es ist ratsam, sich vorab bei einem Notar oder einer Bank über die genauen Kosten informieren zu lassen. Zudem können auch eventuelle Zusatzkosten für die Beglaubigung von Dokumenten oder die Eintragung weiterer Belastungen auf die Immobilie anfallen. Es ist wichtig, alle anfallenden Kosten im Voraus zu klären, um unangenehme Überraschungen zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.